晨观时报观察
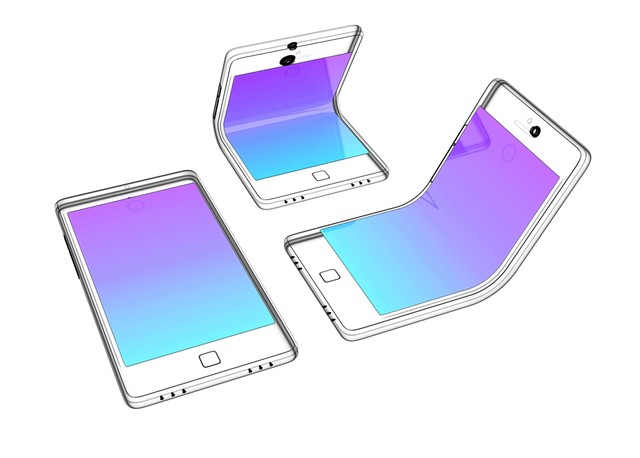
智能手机直板形态的创新红利早已见底,影像、性能、续航的常规升级难以撬动市场换机需求。当下,折叠屏已然成为手机行业唯一的增量赛道,也是各大厂商角逐高端市场、拉开品牌差距的核心战场。曾经单一的大屏折叠形态彻底被打破,三折叠、阔折叠、中折叠三大形态并行出圈,一场围绕折叠形态、技术壁垒、高端市场话语权的厂商混战,正式全面打响。
回溯折叠屏行业发展,早期市场长期由三星主导,形态单一且产品溢价极高,更多是行业概念性产品,并未走进大众消费市场。而国产厂商的集体入局,彻底改写了行业格局。多年深耕之下,国内折叠屏技术日趋成熟,铰链、屏幕、自研芯片等核心技术不断突破,让折叠屏摆脱了“小众尝鲜”的标签,完成从高端奢侈品到常态化消费终端的转型,也为形态多元化内卷埋下了伏笔。
如今的折叠屏赛道,早已告别“单形态走天下”的时代,头部厂商纷纷锚定专属赛道,通过差异化形态布局卡位高端市场,形成了截然不同的发展路线。其中华为是行业形态布局最激进的玩家,凭借深耕多年的技术积累,率先完成阔折叠、三折叠的全高端矩阵布局,牢牢占据国内折叠屏市场断层式领先地位。IDC数据显示,2026年第一季度国内折叠屏市场,华为份额高达60%,稳居行业榜首。
华为始终坚持高端极致化路线,阔折叠机型主打大屏沉浸式体验与商务办公场景,贴合高端商务人群需求;迭代后的三折叠机型更是打破行业形态桎梏,凭借独创的多折结构与自研核心芯片,重构折叠屏高端体验,锁定万元以上超高端市场,树立起行业技术天花板,持续巩固自身高端话语权。
面对华为的绝对优势,小米选择另辟蹊径,以“中折叠”形态切入赛道,走普惠高端的差异化路线。在行业集中扎堆超大折叠、多折形态的当下,小米摒弃极致堆料的内卷思路,聚焦日常便携与实用均衡,推出中折叠旗舰机型,以万元出头的起售价,降低了高端折叠屏的入手门槛。这一布局精准瞄准年轻高端用户群体,填补了主流高端折叠屏的市场空白,凭借高性价比与均衡体验,快速在折叠屏市场站稳脚跟,打破了超高端形态垄断的格局。
除了华为、小米两大核心玩家,荣耀、OPPO、vivo等主流厂商也持续加码赛道,依托阔折叠主流形态持续深耕,完善中端到高端的产品梯队。一众厂商避开极致复杂的三折叠研发壁垒,聚焦成熟的阔折叠技术,通过优化铰链工艺、轻薄机身设计、影像系统升级等方式迭代产品,抢夺大众高端消费市场。与此同时,迟迟未入局的苹果也被曝出即将推出折叠屏产品,外资机构预测其入局首年即可抢占全球25%的市场份额,势必进一步加剧行业竞争。
短短数年,折叠屏行业从最初的技术试水、单一形态,演变为三强分立、多形态并行的群雄纷争格局。厂商的竞争逻辑也悄然改变,从早期比拼屏幕良品率、铰链稳定性的基础技术,升级为形态创新、场景适配、生态体验的全方位博弈。从极致高端的三折叠,到均衡实用的中折叠,再到适配大众的阔折叠,不同形态对应不同用户群体与消费场景,构建起完整的折叠屏产品体系。
这场折叠屏形态内卷,本质上是手机厂商高端突围的必然选择。在直板手机市场饱和、同质化严重的背景下,折叠屏是厂商突破品牌溢价、抢占未来市场的核心抓手。各家厂商不再盲目跟风,而是结合自身技术储备与用户定位精准布局,通过形态差异化构建核心竞争力,摆脱低端参数内卷的恶性循环。
随着技术持续迭代、成本不断下探,折叠屏赛道的竞争还将持续升级。三折叠持续突破技术上限、深耕超高端市场,中折叠撬动主流高端市场、加速普及,阔折叠守住基本盘、持续迭代优化,三大形态各司其职、相互博弈。未来,折叠屏的形态创新不会止步,厂商的纷争也将持续加剧,这场属于折叠屏的行业变局,终将重塑整个智能手机的高端市场格局。